Un food truck réunit dans un même espace un véhicule, une cuisine professionnelle, du matériel parfois coûteux et des produits alimentaires. Un accident de circulation n’est donc qu’un risque parmi d’autres : une panne du groupe froid peut rendre un stock impropre à la vente, un départ de feu peut endommager l’aménagement et un client peut mettre en cause l’exploitant après une intoxication alimentaire. Pour éviter les zones non couvertes, il faut distinguer l’assurance automobile, la responsabilité civile professionnelle et les garanties portant sur les équipements, les marchandises et l’interruption d’activité.
L’assurance food truck est-elle obligatoire ?
L’assurance automobile du véhicule motorisé
Comme tout véhicule terrestre à moteur, un camion utilisé comme food truck doit au minimum être assuré au titre de la responsabilité civile automobile. Cette garantie indemnise les tiers pour les dommages causés lors de la circulation ou par le véhicule. Elle ne couvre pas nécessairement les dommages subis par le camion, son aménagement ou son conducteur.
L’usage professionnel doit être déclaré à l’assureur. Une assurance souscrite pour un véhicule utilisé à titre privé ne convient pas à un camion restaurant qui se déplace entre des marchés, transporte du matériel et sert directement de lieu de travail. Les trajets professionnels, la fréquence des déplacements, les conducteurs autorisés et la zone de circulation doivent correspondre à l’activité réelle.
La situation d’une remorque food truck est différente de celle d’un camion autonome. Il faut vérifier à la fois l’assurance du véhicule tracteur, la couverture de la remorque pendant la circulation et les garanties applicables lorsqu’elle est dételée et installée sur un emplacement. Le poids, la valeur de la remorque et ses conditions d’utilisation peuvent modifier les obligations et le contrat nécessaire. Une confirmation écrite de l’assureur évite de supposer, à tort, que la remorque est automatiquement couverte.
La RC professionnelle et la multirisque
La responsabilité civile professionnelle, ou RC Pro, n’est pas systématiquement imposée par la loi à tous les exploitants de food trucks. Elle reste toutefois difficilement contournable en pratique. Une mairie, un gestionnaire de marché, un propriétaire de terrain ou un organisateur de festival peut demander une attestation d’assurance avant d’accorder un emplacement ou une autorisation d’occupation temporaire, souvent appelée AOT.
Cette attestation doit correspondre à l’activité exercée et à la période concernée. Il ne suffit pas de présenter l’assurance du véhicule si l’organisateur souhaite vérifier la responsabilité liée à la préparation et à la vente des aliments. Les pièces demandées varient selon la collectivité, le marché ou l’événement. Il convient donc de consulter le dossier d’inscription plutôt que de présumer qu’un document unique sera accepté partout.
La multirisque professionnelle n’est pas une garantie unique et uniforme. Elle rassemble généralement plusieurs protections, par exemple la responsabilité civile, les dommages au matériel, l’incendie, le vol ou la perte d’exploitation. Son contenu dépend du contrat : l’intitulé « multirisque » ne dispense pas de lire les plafonds, les franchises et les exclusions.
Quelles garanties souscrire pour un food truck ?
La responsabilité civile professionnelle
La RC Pro intervient lorsque l’activité cause un dommage à un tiers. Elle peut être mobilisée, selon les garanties prévues, après la brûlure d’un client, une chute liée à une installation, un dommage causé au mobilier d’un marché ou une intoxication alimentaire imputée aux produits vendus.
Il faut examiner les différentes composantes de la responsabilité civile. La responsabilité civile exploitation concerne surtout les incidents survenant pendant le fonctionnement courant de l’entreprise. La responsabilité civile produits, parfois appelée responsabilité après livraison, porte sur les dommages causés par un aliment après sa vente. Cette distinction compte particulièrement pour un plat emporté et consommé plus tard.
La présence du risque alimentaire dans le contrat doit être explicite. Il faut aussi vérifier le plafond d’indemnisation, les éventuelles franchises et les conditions relatives à l’hygiène, à la conservation ou à la traçabilité des produits.
L’assurance automobile professionnelle
Trois niveaux de couverture sont généralement proposés pour le véhicule :
- L’assurance au tiers couvre principalement la responsabilité civile obligatoire.
- Le tiers étendu peut ajouter le vol, l’incendie, le bris de glace ou certains événements climatiques.
- La formule tous risques peut prendre en charge les dommages accidentels subis par le véhicule, y compris dans des situations où le conducteur est responsable, sous réserve du contrat.
Une formule tous risques ne signifie pas que tous les éléments du food truck sont couverts. L’aménagement intérieur, la cellule de vente, les enseignes, le mobilier fixé ou les appareils de cuisson peuvent devoir être déclarés séparément. La valeur retenue pour le camion doit intégrer les transformations professionnelles si le contrat le permet. À défaut, une indemnisation fondée uniquement sur la valeur du véhicule de base pourrait être insuffisante pour remettre l’outil de travail en état.
Le matériel de cuisine et les équipements embarqués
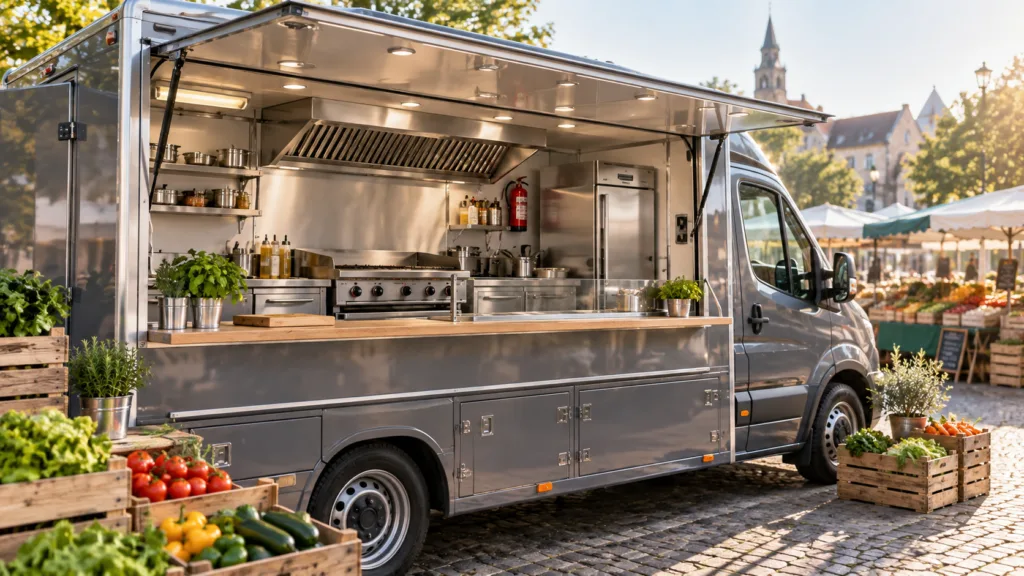
Four, friteuse, plancha, hotte, réfrigérateur, groupe électrogène, terminal de paiement et mobilier représentent une part importante de l’investissement. Leur assurance peut couvrir certains dommages dus à un incendie, un vol, un dégât des eaux ou un accident, mais uniquement dans les circonstances définies au contrat.
Un inventaire détaillé facilite la déclaration. Il peut comporter la désignation de chaque appareil, sa valeur d’achat, son numéro de série et sa date de mise en service. Les factures, photographies et justificatifs d’entretien doivent être conservés ailleurs que dans le camion.
Le bris de machine mérite une attention particulière pour les appareils indispensables. Cette garantie ne se confond pas toujours avec la panne mécanique ou l’usure. Un compresseur de groupe frigorifique défaillant, par exemple, peut relever d’une garantie spécifique ou rester exclu si seule la couverture incendie-vol a été retenue.
Les stocks et les denrées alimentaires
Les stocks peuvent être assurés contre des événements tels que le vol, l’incendie ou un dégât des eaux. La perte de denrées à la suite d’une rupture de la chaîne du froid nécessite souvent une garantie adaptée. Elle doit préciser les causes acceptées : panne du groupe frigorifique, coupure électrique, dommage accidentel ou autre événement couvert.
Le montant garanti doit correspondre au stock réellement présent pendant les périodes les plus chargées, pas seulement à une moyenne annuelle. La veille d’un festival, la valeur des viandes, produits frais, boissons et préparations peut être nettement supérieure à celle d’une journée habituelle. Les conditions de contrôle des températures et d’entretien des appareils doivent également être respectées.
La perte d’exploitation
Un food truck immobilisé ne peut généralement plus produire ni vendre. La garantie perte d’exploitation vise à compenser tout ou partie de la baisse de marge liée à une interruption après un sinistre couvert. Elle peut aussi prendre en charge certains frais supplémentaires, comme la location temporaire d’un équipement ou d’un autre véhicule aménagé, si le contrat le prévoit.
Cette protection ne s’active pas automatiquement pour toute baisse de chiffre d’affaires. Elle est souvent conditionnée à un dommage matériel garanti, par exemple un incendie. Une panne mécanique ordinaire, un emplacement annulé ou une fermeture administrative peuvent rester hors du contrat. Il faut examiner le délai de carence, la durée maximale d’indemnisation et la méthode utilisée pour calculer la perte.
La protection juridique et l’assistance
La protection juridique peut accompagner l’entreprise lors d’un litige avec un fournisseur, un client, un réparateur ou un organisateur. Elle peut inclure de l’information juridique, une tentative de règlement amiable et la prise en charge de certains frais de procédure dans les limites prévues.
L’assistance au véhicule répond à un besoin différent. Pour un commerce mobile, un remorquage classique ne suffit pas toujours : le gabarit du camion, les bouteilles de gaz, les denrées à transférer et les équipements fixés compliquent l’intervention. Il est utile de vérifier la distance à partir de laquelle l’assistance fonctionne, les dimensions acceptées et les solutions proposées pour préserver le stock.
Combien coûte une assurance food truck ?
Le prix d’une assurance food truck varie fortement selon le véhicule, le type de cuisine et l’étendue des garanties. Les montants ci-dessous sont des fourchettes indicatives. Ils ne constituent pas des tarifs garantis et plusieurs contrats peuvent être nécessaires pour obtenir une protection complète.
| Type de couverture | Fourchette indicative | Risques principalement couverts | Principaux facteurs de variation |
|---|---|---|---|
| RC professionnelle seule | 300 à 1 000 € par an | Dommages causés aux clients ou à des tiers, selon les volets souscrits | Chiffre d’affaires, produits vendus, plafonds, événements fréquentés |
| Assurance du véhicule professionnel | 800 à 2 100 € par an | Responsabilité automobile, avec vol, incendie ou dommages selon la formule | Valeur du camion, conducteurs, kilométrage, zone et historique de sinistres |
| Multirisque professionnelle | 280 à 1 800 € par an | Matériel, responsabilité, incendie, vol ou stocks selon le contrat | Valeur des équipements, protections antivol, activité et franchises |
| Pack complet | Environ 1 300 à 4 500 € par an | Combinaison du véhicule, de la RC Pro, du matériel, des stocks et d’options | Niveau global de couverture, perte d’exploitation, plafonds et garanties complémentaires |
Pour comparer deux devis, il faut rapprocher des garanties équivalentes. Une cotisation basse peut s’expliquer par une franchise élevée, un plafond réduit, l’absence de couverture du groupe froid ou l’exclusion des déplacements événementiels. Le montant annuel ne suffit donc pas à identifier l’offre la mieux adaptée.
Quels facteurs influencent le tarif ?
L’assureur évalue l’exposition au risque à partir d’informations concernant le véhicule, l’activité et les conditions d’exploitation. Les principaux éléments à déclarer sont :
- la valeur du camion, de la remorque et des aménagements fixes ;
- le type de cuisine proposé : friterie, pizzas, burgers, plats traiteur ou boissons ;
- l’utilisation de gaz, de flammes, de friteuses ou d’appareils électriques puissants ;
- la valeur du matériel mobile et du stock maximal ;
- le chiffre d’affaires et le nombre de salariés ;
- le kilométrage, la zone de déplacement et la participation à des événements ;
- le lieu de stationnement nocturne et ses protections contre le vol ;
- l’historique des sinistres et l’expérience des conducteurs ;
- les plafonds d’indemnisation et le montant des franchises choisis.
Une activité limitée à un marché local hebdomadaire ne présente pas le même profil qu’un camion parcourant plusieurs régions et participant à de grands festivals. De même, une activité centrée sur les boissons chaudes n’expose pas aux mêmes risques qu’une cuisine utilisant plusieurs friteuses et des bouteilles de gaz. Une description précise permet d’obtenir un tarif plus cohérent et réduit le risque de contestation lors d’un sinistre.
Quelles exclusions faut-il vérifier ?
Les exclusions définissent les situations dans lesquelles l’assureur n’intervient pas. Elles doivent être lues avec les conditions de garantie, car une même appellation commerciale peut recouvrir des protections très différentes.
- Usage professionnel non déclaré : le contrat automobile ne correspond pas à l’utilisation réelle du camion.
- Intoxication alimentaire non couverte : la RC inclut l’exploitation, mais pas les produits après leur vente.
- Matériel absent de l’inventaire : un appareil ajouté après la souscription n’a pas été signalé.
- Vol soumis à des conditions strictes : effraction, antivol, stationnement dans un lieu fermé ou horaires précis.
- Panne interne exclue : le contrat couvre l’incendie, mais pas le dysfonctionnement mécanique ou électronique.
- Rupture de froid limitée : seules certaines causes de coupure ou de panne ouvrent droit à indemnisation.
- Événementiel non déclaré : la participation à des festivals ou manifestations temporaires ne figure pas dans l’activité assurée.
- Zone géographique restreinte : le déplacement a lieu hors du territoire prévu au contrat.
- Règles de sécurité non respectées : installation de gaz, extincteurs, ventilation ou maintenance non conformes aux conditions demandées.
Il faut également contrôler les sous-limites. Un contrat peut afficher un plafond global élevé tout en limitant fortement l’indemnisation des denrées, des espèces conservées dans la caisse ou du matériel laissé à l’extérieur du camion.
Comment choisir une assurance food truck ?
La comparaison doit partir de l’outil de travail réel, et non d’une formule standard. Avant de demander des devis, il est utile de préparer les caractéristiques du véhicule, les factures de l’aménagement, l’inventaire du matériel, une estimation du stock maximal et la liste des modes de cuisson.
- Décrire l’activité sans omission : vente sur marché, livraison, privatisation, festival, préparation dans un laboratoire séparé ou vente d’alcool, le cas échéant.
- Évaluer séparément les biens : véhicule, cellule aménagée, équipements fixes, matériel mobile et marchandises.
- Comparer au moins trois devis sur des plafonds, franchises et exclusions similaires.
- Vérifier la responsabilité alimentaire et la couverture des dommages après la vente des produits.
- Contrôler les conditions du vol, notamment pendant le stationnement nocturne et sur les emplacements extérieurs.
- Étudier l’immobilisation : assistance, véhicule de remplacement adapté et perte d’exploitation.
- Demander une attestation exploitable pour les marchés, les AOT et les événements fréquentés.
Les modifications ultérieures doivent être signalées. L’ajout d’une friteuse, l’installation d’un groupe électrogène, l’embauche d’un salarié ou l’élargissement de la zone de tournée peuvent changer le risque assuré. Une mise à jour écrite du contrat est préférable à une simple information orale.
FAQ sur l’assurance food truck
Quelle assurance est obligatoire pour un food truck ?
La responsabilité civile automobile est obligatoire pour un food truck motorisé. La RC professionnelle n’est pas légalement obligatoire dans toutes les situations, mais elle est fréquemment demandée pour obtenir un emplacement, participer à un événement ou justifier d’une couverture auprès d’une collectivité.
Quel est le prix moyen d’une assurance food truck ?
Un ensemble de garanties peut représenter environ 1 300 à 4 500 € par an selon les fourchettes indicatives retenues. Le coût dépend notamment de la valeur du véhicule, de l’aménagement, du matériel, de l’activité culinaire, des déplacements et des franchises. Seul un devis établi à partir de la situation réelle permet d’obtenir un tarif précis.
La RC Pro couvre-t-elle une intoxication alimentaire ?
Pas nécessairement. Le contrat doit couvrir la responsabilité liée aux produits alimentaires, y compris après leur vente. Il faut vérifier les exclusions, les plafonds et les obligations concernant la conservation, l’hygiène et la traçabilité.
Faut-il assurer une remorque food truck ?
La remorque doit être déclarée et sa couverture vérifiée avec l’assureur du véhicule tracteur. Il faut distinguer les dommages causés pendant la circulation, les dommages subis par la remorque et les incidents survenant lorsqu’elle est dételée. Son aménagement et son matériel peuvent nécessiter des garanties distinctes.
Quelle assurance faut-il pour un food truck en événementiel ?
Le contrat doit autoriser la participation aux événements concernés et couvrir la responsabilité civile sur l’emplacement, les équipements, les stocks et les déplacements. L’organisateur peut exiger une attestation mentionnant une période, une activité ou des plafonds particuliers. Cette demande doit être anticipée avant l’installation.
Une assurance auto classique suffit-elle ?
Non. Elle ne couvre pas nécessairement l’usage professionnel, la responsabilité liée aux aliments, le matériel de cuisine, les stocks ou la perte d’exploitation. Le contrat automobile doit être adapté au véhicule professionnel et complété selon les risques de l’activité.
Comment obtenir une attestation d’assurance food truck ?
L’attestation est délivrée par l’assureur ou le courtier après la souscription. Avant de la demander, il faut transmettre l’activité exacte, les lieux d’exercice et, si nécessaire, les exigences de la mairie ou de l’organisateur. Il reste prudent de contrôler que le document mentionne les garanties et la période attendues avant de déposer un dossier de marché ou d’AOT.